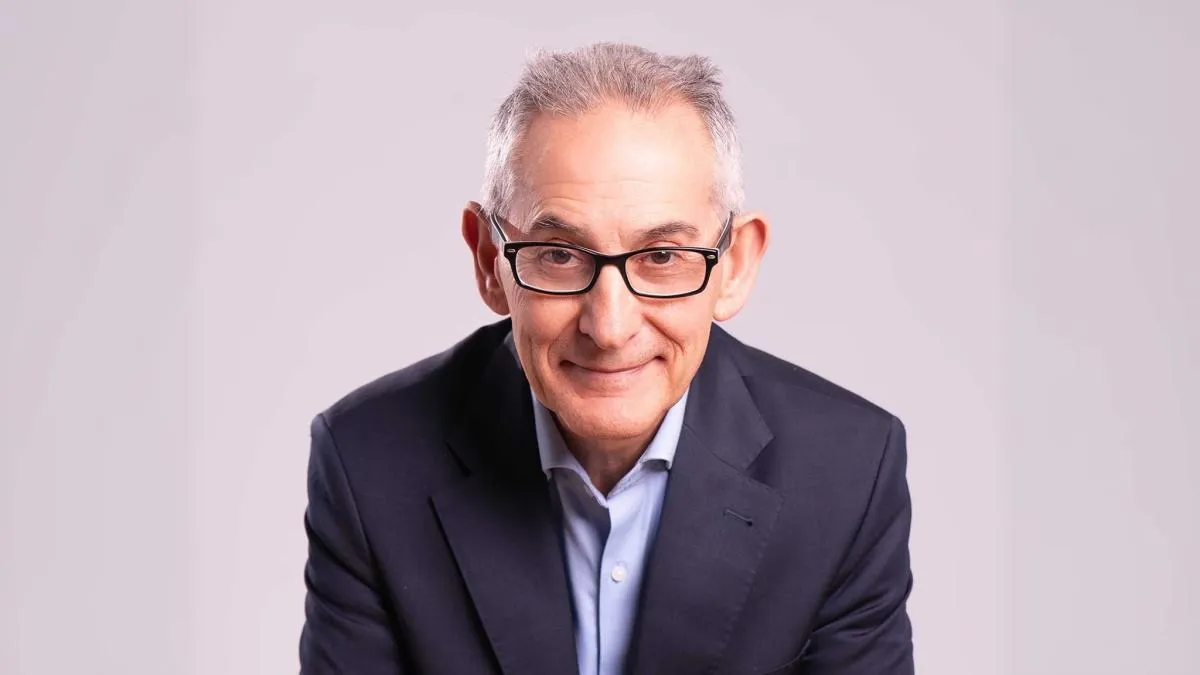
Hablar con Manuel Álvarez, autor del libro Pensiones, la promesa rota (Lid Editorial), es alejarse del tono catastrofista de quienes auguran que los próximos en jubilarse se encontrarán con una hucha desvencijada y escasa de fondos. Y no es, precisamente, porque el tema le sea ajeno.Licenciado en Económicas y Empresariales, ha dedicado su vida profesional a la gestión de pensiones y ha ostentado varios cargos en este ámbito, como el de secretario general de la Organización de Consultores de Pensiones. También fue vocal asesor del Gabinete del ministro de Inclusión, Seguridad Social y Migraciones entre enero de 2020 y marzo de 2024 y actualmente es colaborador honorífico de la Organización de Consultores de Pensiones, miembro del Observatorio de los Sistemas Europeos de la Previsión Social Complementaria y de la Comisión de Seguridad Social del Instituto de Actuarios Españoles.Cada día se jubilan unas 220 personas en España y, según datos del Instituto Nacional de la Seguridad Social (INSS), la pensión media de jubilación en marzo era de 1.568,5 euros mensuales. ¿Es suficiente para cubrir todas las necesidades en este periodo de la vida? ¿De qué colchón económico sería aconsejable disponer para afrontar con garantías esta etapa? ¿Cuándo hay que empezar a prepararlo? Estas son las recomendaciones del experto.¿Solemos ser previsores ante la situación financiera que nos vamos a encontrar con la jubilación o llegamos a ese momento improvisando, sin planes precisos?En España se ahorra bastante, pero no se ahorra pensando en la jubilación. Somos un país bastante ahorrador, pero ahorramos primero en los ladrillos y después, probablemente derivado de un déficit de educación financiera, se ahorra en productos, instrumentos de baja rentabilidad y alto interés, sobre todo para los bancos. Por eso se han desarrollado relativamente pocos productos pensando en la jubilación, excepto en el País Vasco, donde se ha desarrollado mucho la previsión social, de forma que prácticamente uno de cada dos trabajadores tiene un plan de pensiones de tipo empleo, cuando a nivel estatal este porcentaje no llega al 15%. Las razones, en una pequeña parte, son fiscales, pero las realmente profundas son que en el País Vasco se instaló desde hace muchísimos años una cultura bastante más europea de que tienes que tener una pensión más allá de la pensión pública de la Seguridad Social.En su libro analiza exhaustivamente el sistema de pensiones. ¿Estamos realmente al borde del colapso?El sistema no está al borde del colapso. En riesgo de colapso, sí, pero al borde del colapso, no. Es una visión más optimista de la que se da habitualmente. Los mensajes tremendistas llegan fácilmente: el único problema que tienen es que son falsos. En los próximos años puede haber un escenario continuista o un escenario de crisis. En el escenario continuista, todo va bien y no pasa nada en 25 años, con lo que necesitamos apenas tener un ahorro complementario pensando en la jubilación. El escenario de crisis (el peor momento se estima para el año 2048) es el más previsible, de forma que no reviente el sistema, pero sí se le lleve a sus límites, y en esos necesariamente va a tener que haber ajustes, por lo que la Seguridad Social puede recortar las pensiones de alguna forma, pero no es que no vaya a haber pensiones ni que se reduzcan a la mitad. Yo calculo que con un 14% de reducción no habría que hacer más ajustes adicionales. Pero si uno tiene ocasión de ir ahorrando, cuanto antes lo haga, mejor.¿Cuánto deberíamos tener ahorrado para complementar la pensión tras la jubilación?Cuando nos jubilamos, lo hacemos con un sueldo, pero a partir de que entra la Seguridad Social hay una brecha considerable, por lo que deberíamos tener ahorrado un capital suficiente para complementarnos de forma vitalicia tras la jubilación. De media, vamos a necesitar un 85% del último sueldo que teníamos antes de la jubilación. Lo que te va a pagar la Seguridad Social se puede estimar, pues incluso hay un simulador al que puedes reducirle algo, y es lo que puede ocurrir. La diferencia entre la cantidad total que necesito y la pensión que me paga la Seguridad Social es lo que debo tener ahorrado para cada año que me quede de vida.La diferencia entre la cantidad total que necesito y la pensión que me paga la Seguridad Social es lo que debo tener ahorrado para cada año que me quede de vidaManuel ÁlvarezEconomistaLee también¿Algún ejemplo orientativo?La longevidad es un fenómeno muy abierto, y no es igual entre hombres y mujeres. No sabemos hacia dónde iremos, pero lo que sí es cierto es que una persona que gane 30.000 euros de último sueldo antes de la jubilación, lo normal es que necesite unos 132.000 euros ahorrados. Eso es mucho, pero en Estados Unidos, donde tienen unas pensiones públicas raquíticas, los asesores te dicen que ahorres un millón de dólares al momento de la jubilación. Y la gente lo hace, porque empieza a ahorrar con el primer sueldo y el que no llega se jubila a los 70 o los 75 años.Ahorrar esa cantidad parece una misión casi imposible. ¿Cuándo habría que comenzar?Hay que iniciarse en el ahorro cuanto antes. Pero es mucho más importante empezar a ahorrar temprano que ahorrar mucho, porque la rentabilidad puede más que duplicar los ahorros al momento de la jubilación. Una persona debería empezar a ahorrar, como muy tarde, 30 años antes de jubilarse. ¿Cuánto? Un 15% de su sueldo de forma sistemática, y ya sería suficiente. Si empieza 40 años antes de jubilarse, en vez de un 15% tendría que ahorrar un 11%, que es mucho más asumible. No se puede dejar para cuando cumplas 45 o 50 años, porque seguro que no llegas.Supuesto práctico“Gano 40.000 euros al año: ¿cuánto necesito ahorrar para mi jubilación?”Imaginemos un escenario de crisis donde previsiblemente puede haber un recorte parcial de la pensión de la Seguridad Social. ¿Cuánto tendría que ahorrar una persona que gana 40.000 euros netos al año para tener ese colchón necesario que necesita para una jubilación sin sobresaltos?Sueldo a la jubilación: 40.000 euros.Objetivo: Disponer en la jubilación de un 85% del último salario como trabajador.Pensión total que necesito al año (uniendo la de la Seguridad Social y la privada, si existe): 34.000 euros.Cantidad que aporta la Seguridad Social (teniendo en cuenta que en ese escenario de crisis, la pensión pública se recorta un 14%): 25.200 euros.Diferencia que tengo que cubrir: 8.800 euros al año (resultante de restar 34.000 euros a 25.200).Ahorro total que necesitaría en 20 años tras jubilarme: 176.000 euros (es el resultado de multiplicar 8.800 por 20).“De entre todos los productos financieros para ahorrar para la jubilación, ¿en cuáles nos tendríamos que fijar?Un mensaje muy importante es que la clave no es el producto, sino la constancia (ahorrar todos los meses) y el plazo (que empecemos a ahorrar cuanto antes). Hay que buscar productos que tengan sobre todo dos elementos: que puedas hacer aportaciones todos los meses y que sean rentables, con comisiones bajas y bastante transparentes. Las comisiones son muy altas tanto en planes de pensiones individuales, que no de empleo, como en fondos de inversión. Hay que estudiarlo muy bien y elegir productos que tengan buena rentabilidad: hay gente que dice ‘pues yo ahorro en el banco’, pero si el banco no te da ni el 2% de la inflación, lo que estás haciendo es tirar el dinero. La rentabilidad mínima es la inflación, pero la rentabilidad esperable con productos financieros adecuados puede estar entre el 4 y el 6% anual acumulativo. Hay que ir a otras formas y no retrasar el comienzo del ahorro para la jubilación, porque es posible que si empiezas solo 10 años más tarde te quedes con un 40% menos de capital al momento de jubilarte.El economista Manuel Álvarez. CedidaVamos a ponernos en el peor escenario, el de una persona que llegue a la jubilación con deudas o incluso con hipoteca pendiente y a la que no le haya sido posible ahorrar, y tenga que vivir solo de la pensión estatal. ¿Qué puede hacer?Hay muchas personas que están en esta situación. Más del 90% de las pensiones que se pagan en este país son pensiones públicas; el sector privado apenas tiene desarrollo. La Seguridad Social es un ancla que les da mucha seguridad. Pensemos, por ejemplo, en gente cuyo último sueldo son 20.000 euros anuales; hay muchas personas en este caso, y son los que más necesitan ahorrar para la jubilación. Pero el que llega a la jubilación con ese sueldo, probablemente, ni su primer problema, ni el segundo, ni el cuarto sea ahorrar en un plan de pensiones, porque el día a día ya les consume todo. No tienen posibilidad de ahorro realmente. Igual no han acabado de pagar la hipoteca, o tienen hijos que están acabando de estudiar… Todo esto es relevante.¿Qué otras variables influyen en la decisión de jubilarse en relación a la pensión?En el momento de la jubilación hay tres tipos de comportamiento, que va por tercios. El primero es gente que, en general, tiene muy buenas pensiones públicas y ya tiene la vida resuelta; entonces muchos de ellos se jubilan uno o dos años antes de la edad ordinaria de jubilación. Otra tercera parte se jubila justamente cuando alcanzan a cobrar el 100% de su base reguladora. Puedes jubilarte porque tienes suficientes años cotizados y te van a pagar el 100% sin ninguna reducción; esto se produce especialmente a los 65 años.Más del 90% de las pensiones que se pagan en este país son pensiones públicas; el sector privado apenas tiene desarrolloManuel ÁlvarezEconomistaSupuesto práctico“Gano 40.000 euros, ¿cuánto tengo que reservar al año según el momento en que empiece a ahorrar?”Si empiezas a ahorrar 10 años antes de jubilarte: 17.600 euros anuales de ahorro, lo que supone un total del 44% de tu sueldo.Si empiezas a ahorrar 20 años antes de jubilarte: 8.800 euros anuales de ahorro, lo que supone un total de un 22% de tu sueldo.Si empiezas a ahorrar 30 años antes de jubilarte: 5.866 euros anuales de ahorro, lo que supone un total de un 15% de tu sueldo.Si empiezas a ahorrar 40 años antes de jubilarte: 4.400 euros anuales de ahorro, lo que supone un 11% de tu sueldo.¿Y el último tercio?El último tercio son personas que se jubilan más allá de los 65 años, y esto se debe a varias razones: una, a que tienen menos años cotizados y, por lo tanto, su edad de jubilación va más allá de los 65, y otra, a que su pensión es muy baja y tienen que posponerlo. Este caso se da más en mujeres que en hombres, sobre todo porque, en general, ellas han cotizado menos (unos dos años menos que los hombres) y, por lo tanto, no les llegan los años cotizados para hacer el 100% de la jubilación. Y la segunda razón, vinculada también con esta, es que hay una brecha de cotizaciones. Históricamente, la gente que se jubila ahora ha estado trabajando en los últimos 40 años. Cuando empezó a trabajar, había una brecha significativa entre las retribuciones de las mujeres y de los hombres. Entonces, las mujeres cotizaron menos, les queda menos pensión y, por lo tanto, posponen la edad de jubilación para alcanzar una mejor pensión.Licenciada en Ciencias de la Información por la Universidad Complutense de Madrid, es periodista especializada en salud. Forma parte de ANIS (Asociación Nacional de Informadores de la Salud)
SRCLa Vanguardia
LANGES
LEANCenter
WORDS1 893
ENT8
FRI · 2026-04-10 · 04:00 GMTBRIEF NSR-2026-0410-61740
NSR-2026-0410-61740News Report·ES·Economic Impact
“Hay que empezar a ahorrar un 15% del sueldo unos 30 años antes de la jubilación”
Manuel Álvarez, expert in pension management, suggests that Spaniards should start saving 15% of their salary about 30 years before retirement to ensure financial security. While Spain is a saving country, Álvarez notes that savings are not usually directed towards retirement plans, with a preference for real estate and low-yield products.
Terry GrageraLa VanguardiaFiled 2026-04-10 · 04:00 GMTLean · CenterRead · 8 min
La VanguardiaFIG 01
Reading time
8min
Word count
1 893words
Sources cited
1cited
Entities identified
8entities
Quality score
100%
§ 01
Briefing Summary
AI-generatedNEWSAR · AI
Manuel Álvarez, expert in pension management, suggests that Spaniards should start saving 15% of their salary about 30 years before retirement to ensure financial security. While Spain is a saving country, Álvarez notes that savings are not usually directed towards retirement plans, with a preference for real estate and low-yield products. He highlights the Basque Country as an exception, where a European-style culture of supplementing public pensions with private plans is more prevalent. Álvarez's analysis of the pension system aims to provide guidance on how to prepare for retirement, considering that around 220 people retire daily in Spain with an average pension of €1,568.5 per month.
Confidence 0.90Sources 1Claims 5Entities 8
§ 02
Article analysis
Model · rule-basedFraming
Economic Impact
Political Strategy
Tone
Measured
AI-assessed
CalmNeutralAlarmist
Factuality
0.60 / 1.00
Mixed
LowHigh
Sources cited
1
Limited
FewMany
§ 03
Key claims
5 extracted01
About 220 people retire every day in Spain.
statisticnull
Confidence
1.00
02
The average retirement pension in March was 1,568.5 euros per month.
statisticInstituto Nacional de la Seguridad Social (INSS)
Confidence
1.00
03
Less than 15% of workers have an employment pension plan at the state level.
factualManuel Álvarez
Confidence
0.90
04
The pension system is at risk of collapse, but not on the verge of collapse.
quoteManuel Álvarez
Confidence
0.90
05
Spain saves a lot, but not specifically for retirement.
quoteManuel Álvarez
Confidence
0.90
§ 04
Full report
8 min read · 1 893 words§ 05
Entities
8 identifiedKey playerOppositionContextPositiveNeutralNegative
Organizations5
IN
Instituto Nacional de la Seguridad Social (INSS)
organization
70
OD
Organización de Consultores de Pensiones
organization
2x
70
GD
Gabinete del ministro de Inclusión, Seguridad Social y Migraciones
organization
60
OD
Observatorio de los Sistemas Europeos de la Previsión Social Complementaria
organization
50
CD
Comisión de Seguridad Social del Instituto de Actuarios Españoles
organization
50
§ 06
Keywords & salience
8 termsjubilación
1.00
pensiones
0.90
ahorro
0.80
previsión social
0.70
plan de pensiones
0.60
seguridad social
0.60
educación financiera
0.50
colchón económico
0.40
§ 07
Topic connections
Interactive graph No topic relationship data available yet. This graph will appear once topic relationships have been computed.